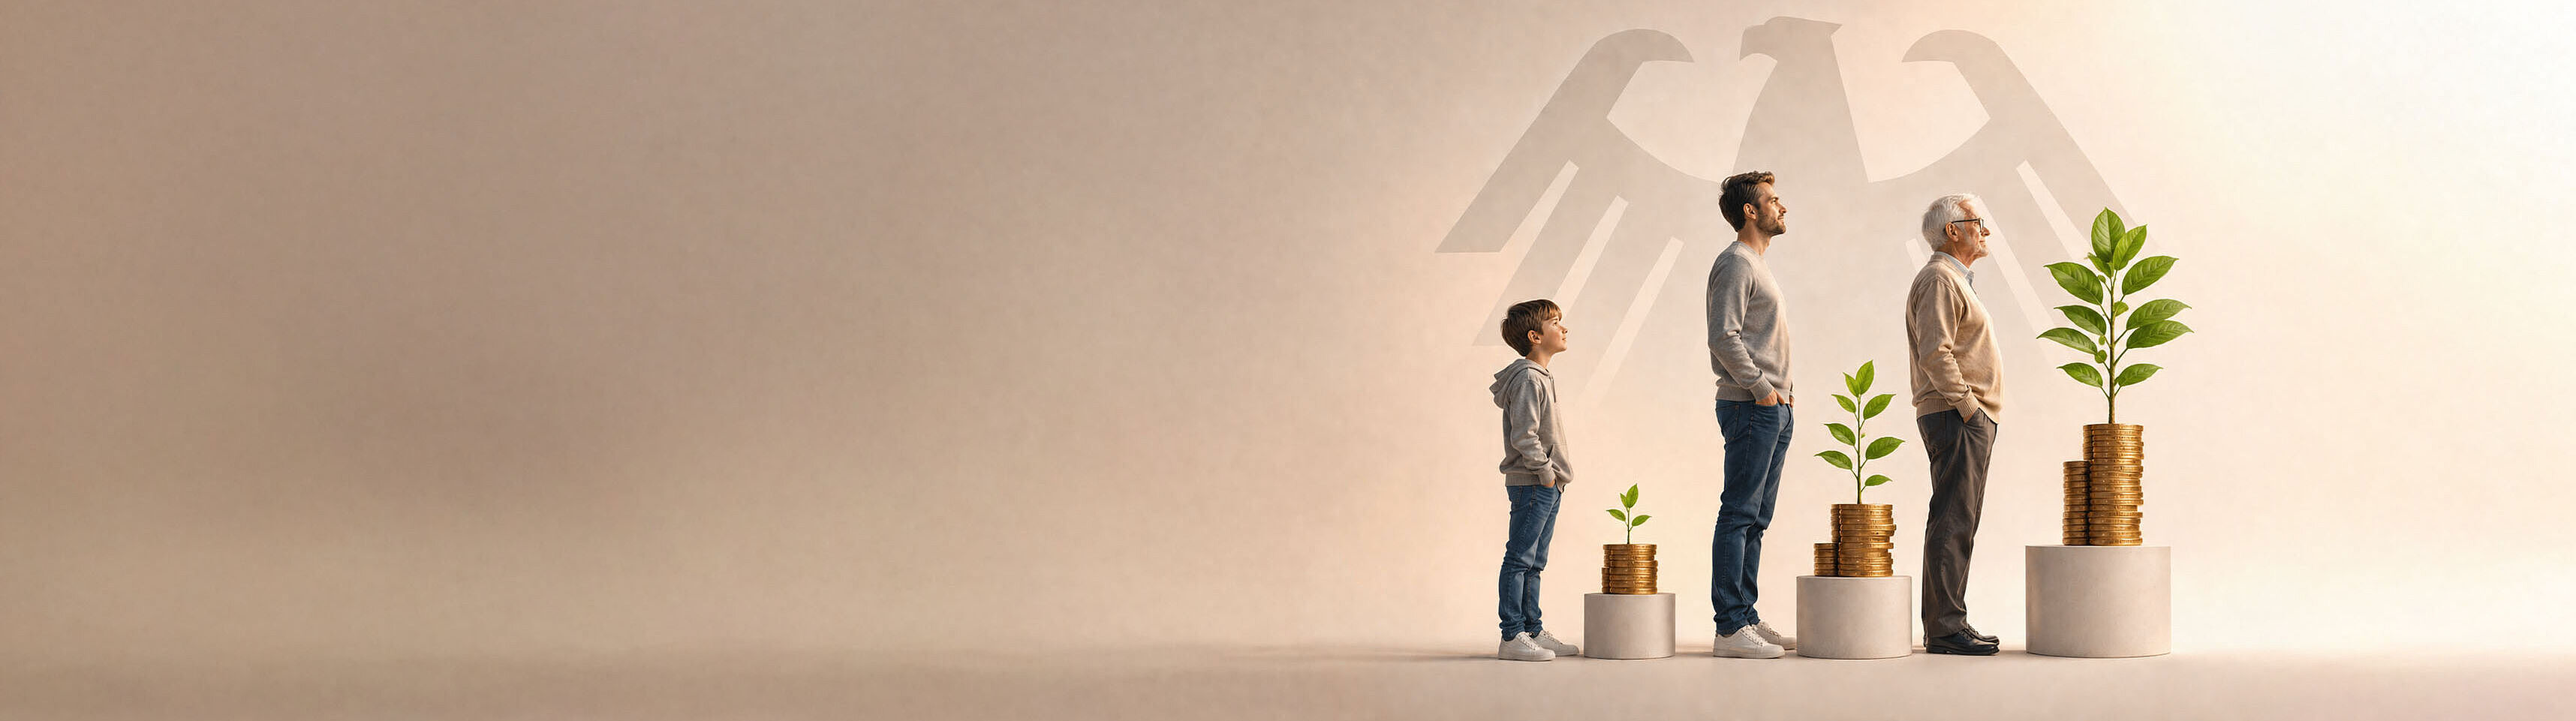

Die private Altersvorsorge in Deutschland steht vor großen Veränderungen: Ab 2027 soll das neue Altersvorsorgedepot die Riester-Rente ergänzen oder in vielen Fällen ersetzen. Ziel ist es, die Altersvorsorge einfacher, günstiger und attraktiver zu machen, und zwar vor allem durch staatlich geförderte Investments in Fonds und ETFs.
Viele Sparer fragen sich jetzt: Lohnt sich das neue Modell für mich? Was passiert mit bestehenden Riester-Verträgen? Und worauf sollten Anleger achten? Hier finden Sie die fünf wichtigsten Fragen und Antworten rund um das neue Altersvorsorgedepot.
1. Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist eine neue, staatlich geförderte Form der privaten Altersvorsorge. Im Gegensatz zur klassischen Riester-Rente kann das angesparte Geld künftig stärker am Kapitalmarkt investiert werden, beispielsweise in ETFs oder Investmentfonds.
Der entscheidende Unterschied: Die bisherige Garantie, dass zum Rentenbeginn mindestens alle eingezahlten Beiträge und Zulagen erhalten bleiben müssen, entfällt. Dadurch können die Beiträge flexibler am Kapitalmarkt angelegt werden, was höhere Renditechancen und langfristig bessere Möglichkeiten für den Vermögensaufbau eröffnet. Gleichzeitig bleibt das Altersvorsorgedepot klar reguliert, sodass spekulative und besonders riskante Anlagen ausgeschlossen sind.
2. Wie funktioniert die staatliche Förderung?
Die Förderung soll künftig deutlich einfacher und transparenter sein als bisher. Entscheidend für die Höhe der Zulagen ist nicht mehr das Einkommen, sondern wie viel Sie selbst in die Altersvorsorge einzahlen:
- Für die ersten 360 € Jahresbeitrag gibt der Staat 50 % als Zuschuss dazu.
- Für weitere Einzahlungen bis zu 1.800 € gibt es eine Förderung von 25 %.
- Insgesamt werden damit bis zu 540 € Grundzulage pro Jahr möglich.
- Zusätzlich sind Kinderzulagen (300 €) sowie ein einmaliger Bonus für Berufseinsteiger (200 €) vorgesehen.
Damit kann das neue Altersvorsorgedepot besonders für jüngere Anleger und Familien attraktiver sein als viele bisherige Riester-Verträge.
3. Können bestehende Riester-Verträge übertragen werden?
Bestehende Riester-Verträge können ohne Verlust der bereits erhaltenen staatlichen Förderung in ein Altersvorsorgedepot übertragen werden.
Das dürfte vor allem für Sparer interessant sein, die vergleichsweise hohe Kosten zahlen oder noch viel Zeit bis zum Renteneintritt haben. Dennoch ist ein Wechsel nicht in jedem Fall die beste Lösung. Wer beispielsweise mit der Wertentwicklung seines Riester-Vertrags unzufrieden ist und nur noch wenige Jahre bis zur Rente hat, könnte von der Beitragsgarantie des Riester-Modells profitieren und sollte die Vor- und Nachteile sorgfältig abwägen, bevor er sich für einen Wechsel entscheidet.
4. Wie wird das Geld im Ruhestand (Auszahlungsphase) ausgezahlt?
Auch bei der Auszahlung soll das neue Altersvorsorgedepot deutlich mehr Flexibilität bieten. Anleger sollen künftig selbst entscheiden können, wie sie ihr angespartes Kapital im Ruhestand nutzen möchten:
- eine lebenslange monatliche Rente oder
- ein Auszahlplan, bei dem das Vermögen über einen längeren Zeitraum schrittweise ausgezahlt wird.
Damit entfällt die bisherige Pflicht zur (kostenpflichtigen) Rentenversicherung für die lebenslange Rente. Das kann die Kosten im Ruhestand senken, damit das gesamte angesparte Kapital für die Rente verwendet werden kann.
5. Für wen lohnt sich das Altersvorsorgedepot?
Das neue Modell dürfte vor allem für Menschen interessant sein, die:
- langfristig Vermögen für den Ruhestand aufbauen möchten
- offen für Investitionen in ETFs und Investmentfonds sind
- Wert auf niedrige Kosten legen
- staatliche Förderung mit den Renditechancen des Kapitalmarkts verbinden möchten
Besonders für jüngere Anleger kann das Altersvorsorgedepot attraktiv sein. Durch den langen Anlagehorizont lassen sich Kursschwankungen an den Kapitalmärkten in der Regel besser ausgleichen, wodurch die Chancen auf einen höheren Vermögensaufbau steigen.
Dennoch gilt: Auch das Altersvorsorgedepot ist kein Selbstläufer. Ob sich das Modell tatsächlich lohnt, hängt auch von den Kosten der Anbieter ab. Damit die Kosten Ihre Rendite nicht schmälern, profitieren Sie mit FondsSuperMarkt profitieren Sie dauerhaft von Sonderkonditionen im Altersvorsorgedepot!