Anleger, die bereits mit einem staatlich geförderten Riester-Fondssparplan für das Alter vorsorgen, bekommen ab 2027 die Chance, das Fondsguthaben in ein neues Altersvorsorgedepot zu übertragen. Dadurch, dass der Anbieter im Altersvorsorgedepot keine Beitragsgarantie mehr erfüllen muss, sind deutlich attraktivere Renditen für die Anleger möglich.
Wie Sie mit einem Altersvorsorgedepot eine Rendite erwirtschaften und wieviel Mehrertrag das bringen kann, erklären wir im Folgenden.
Kapitalmarkt vs. Garantie
Die Erfahrungen mit der Riester-Rente haben gezeigt, dass Garantiezusagen ihren Preis haben: Bei der Riester-Rente muss der Anbieter die Einzahlungen und die Zulagen zum Zeitpunkt des Renteneintritts zu 100 % garantieren. Um diese Beitragsgarantie zu erfüllen, müssen die Anbieter einen großen Teil der Beiträge sicherheitsorientiert anlegen. Als konservative Anlagen wie Renten, Tages- und Festgelder wegen des niedrigen keine Zinsen und Erträge mehr einbrachten und das Zinsniveau sogar negativ wurde, hatten es die Anbieter zunehmend schwer, die Garantien überhaupt einzuhalten, geschweige denn eine Rendite zu erwirtschaften. Dadurch blieben viele Garantieverträge wie die Riester-Rente deutlich hinter den langfristigen Renditen der Aktienmärkte zurück. Oftmals konnten die Erträge aus konservativen Anlagen auf Dauer nicht einmal den Kaufkraftverlust (Inflation) ausgleichen. Das führte häufig zu enttäuschenden Ergebnissen.
Mit dem Altersvorsorgedepot befreit die Bundesregierung die Anbieter vom Zwang zu Beitragsgarantien. Dadurch können Beiträge und Zulagen flexibel investiert werden. So können die Chancen der Kapitalmärkte besser genutzt werden, denn Aktieninvestments zählen langfristig zu den ertragsstärksten Anlageklassen. Aktienfonds und ETFs können die Risiken dabei auch ohne starre Garantie steuern: Sie ermöglichen eine Risikoreduzierung durch breite Streuung über viele Regionen und Unternehmen. Über lange Zeiträume können auch der Zinseszinseffekt sowie der Cost-Average-Effekt zu einem erfolgreichen Vermögensaufbau beitragen.
Beurteilung von Vorsorgeexperten
- „Das Gesetz macht Schluss mit dem Zwang zu Beitragsgarantien und lebenslanger Verrentung. Damit eröffnet das neue Altersvorsorgedepot den Sparern höhere Renditechancen als die Riester-Rente.“
Thomas Richter, Hauptgeschäftsführer des BVI (Bundesverband Investment und Asset Management e. V.)
- „Mehr Flexibilität, bessere Renditechancen und der Verzicht auf starre Garantievorgaben sind zentrale Voraussetzungen, um die private Altersvorsorge zukunftsfähig zu machen."
Norman Wirth, geschäftsführender Vorstand AfW (Bundesverband Finanzdienstleistung e. V.)
Altersvorsorgedepot ohne Garantie sinnvoll?
Für jemanden, der noch mehrere Jahre bis zur Rente hat, kann ein Verzicht auf eine Kapitalgarantie meist sinnvoll sein und zu einem höheren Vermögen für den Ruhestand führen.
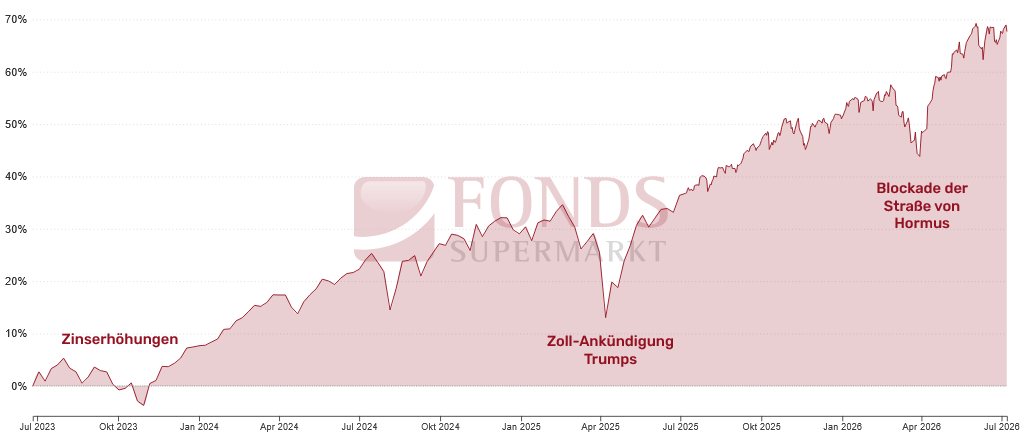
Bei der flexiblen Anlage in Investmentfonds und ETFs im Altersvorsorgedepot schwankt der Wert zwar zwischenzeitlich, doch diese können über die Jahre ausgeglichen werden, sodass die Renditechancen steigen. Gerade bei längeren Laufzeiten gleichen sich kurzfristige Kursschwankungen häufig aus. Betrachtet man beispielsweise den Zeitraum der letzten 3 Jahre, entwickelten sich weltweite Aktien aus allen möglichen Branchen trotz Kriegen und Krisen positiv:
Fazit: Von Riester ins Altersvorsorgedepot wechseln?
- Kein Wechsel → Garantie bleibt bestehen, aber weiterhin geringe Renditechancen
- Ins Altersvorsorgedepot wechseln → Garantie verfällt und Wertschwankungen möglich, dafür langfristig bessere Renditechancen
Ob sich ein Wechsel lohnt, hängt von diesen Faktoren ab:
- Ausgestaltung des bestehenden Riester-Sparplans
- persönliches Sicherheitsbedürfnis
- Anlagedauer bis zur Rente
Zusammenfassend ist zu sagen: Je länger der Zeitraum bis zur Rente, desto vorteilhafter kann ein Wechsel sein.
Altersvorsorgedepot mit Sonderkonditionen
Mit FondsSuperMarkt profitieren Sie bereits heute beim Fondssparen (ohne feste Zweckbindung) von attraktiven Sonderkonditionen bei verschiedenen Partnerbanken - z.B. 100 % Rabatt auf den Ausgabeaufschlag und ein kostenloses Depot.
Ab 2027 wird der Online-Fondsvermittler auch die Altersvorsorgedepots von renommierten Anbietern zu besonders günstigen Konditionen anbieten.
Möchten Sie rechtzeitig informiert werden, sobald die neue staatliche Förderung mit dem vergünstigten Altersvorsorgedepot verfügbar ist? Melden Sie sich jetzt zum kostenfreien Info-Service an!
Informationsservice
Haben Sie noch Fragen? Kommen Sie gerne auf uns zu - entweder per E-Mail oder telefonisch unter 09371 - 94 867 256.
Ihr Team von FondsSuperMarkt
Rechtlicher Hinweis: Die bereitgestellten Informationen stellen keine Empfehlungen dar und dienen nicht der Anlageberatung. Wertentwicklungen der Vergangenheit sind kein Indikator für die künftige Wertentwicklung.