Vor allem seit der Nullzinsphase wird die Riester-Rente stark kritisiert:
- Eingeschränkte Flexibilität
- Komplizierte Förderlogik
- Oft fehlende…


+49 (0)9371 94867-256
Mo. - Do.: 8.00 - 18.00 Uhr, Fr.: 8.00 - 17.00 Uhr

Mit dem Fidelity VorsorgeDepot Standard investieren Sie einfach und regulatorisch definiert in vorgegebene ETFs für Ihre geförderte Altersvorsorge!
Im Fidelity VorsorgeDepot Standard fließen Ihre Einzahlungen und Zulagen in zwei Komponenten:
Was sind Aktien?
Aktien sind Anteile an einem Unternehmen. Zwar können die Kurse zwischenzeitlich schwanken, doch wer langfristig investiert, profitiert bei einer ausgewogenen Streuung dennoch von guten Renditechancen durch Kurssteigerungen und Gewinnausschüttungen (Dividenden).
Was sind Anleihen?
Anleihen sind verzinste Wertpapiere, mit denen sich Staaten oder Unternehmen Geld leihen und dafür regelmäßig Zinsen zahlen. Sie sorgen für Stabilität im Depot, da ihre Wertentwicklung meist weniger schwankt. Dafür bieten sie aber auch weniger Renditechancen.
In der Ansparphase investiert das Fidelity VorsorgeDepot Standard Ihre Einzahlungen und Zulagen vollständig in den chancenreichen globalen Aktien-ETF. Je näher Sie Ihrem Renteneintritt kommen, desto risikoärmer wird Ihr Standard-Depot bei FFB ausgerichtet. Schrittweise wird ein globaler Anleihen-ETF beigemischt. Dieses bewährte Lebenszyklus-Modell ("Gleitpfad-Management") setzt Fidelity in den USA seit Jahrzehnten erfolgreich ein.
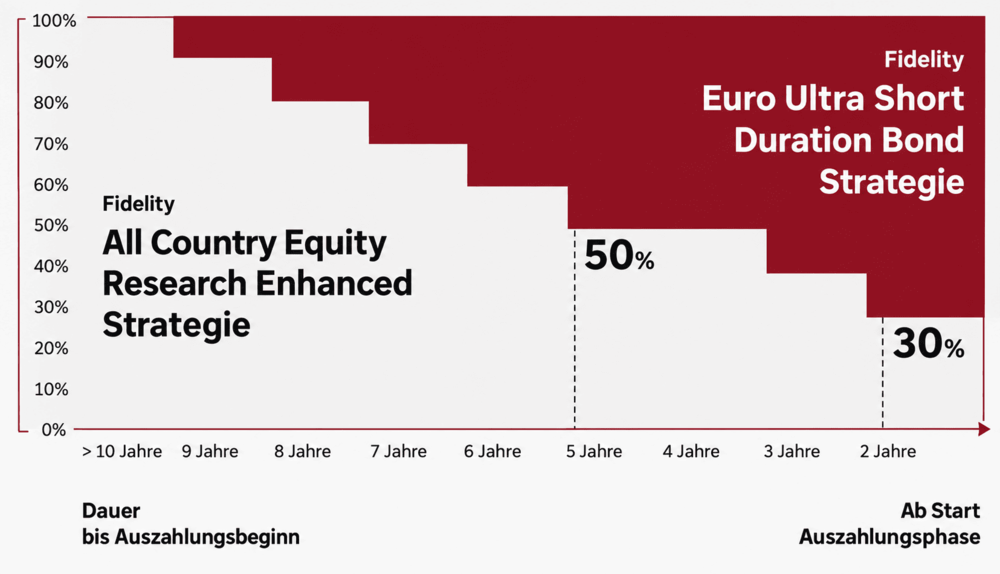
Vorteile mit dem Lebenszyklus-Modell


540 € Grundzulage
50 % auf Einzahlungen von 120 € - 360 € pro Jahr
+
25 % auf Einzahlungen von 360,01 € - 1.800 € pro Jahr

300 € Kinderzulage
100 % auf Einzahlungen von 120 € - 300 € pro Jahr

200 € Berufseinsteiger-Bonus
Einmaliger Bonus für Sparer unter 25 Jahren

Steuervorteil
Einzahlungen bis 1.800 € zuzüglich der Zulagen können bei der Steuererklärung angesetzt werden.
Ab 01.01.2027 können Sie über FondsSuperMarkt das Standarddepot der FFB und Fidelity mit Sonderkonditionen eröffnen. Melden Sie sich schon heute zum Info-Servcie an und lassen Sie sich rechtzeitig benachrichtigen!

Das Fidelity VorsorgeDepot Standard schöpft den neu geschaffenen gesetzlichen Rahmen voll aus. In der frühen und mittleren Ansparphase investiert es vollständig in einen Aktien-ETF von Fidelity und bietet dabei hohe Transparenz und geringe Kosten. Anleger können damit in deutlich höherem Maße an der Entwicklung der Kapitalmärkte teilnehmen, als das bei früheren Riester-Verträgen möglich war. Eine Besonderheit des Fidelity VorsorgeDepots Standard ist das Lebenszyklus-Modell: Rückt der Ruhestand näher, sinkt der Aktienanteil automatisch zugunsten eines Anleihen-ETFs.
Nein. Das Fidelity VorsorgeDepot Standard ist als standardisierte Vorsorgelösung konzipiert und arbeitet mit zwei definierten Fidelity ETFs: dem Fidelity All Country Equity Research Enhanced UCITS ETF als chancenorientiertem Aktienbaustein und dem Fidelity Euro Ultra Short Duration Bond UCITS ETF als defensiverem Anleihenbaustein. Andere ETFs können innerhalb des VorsorgeDepots Standard nicht frei ausgewählt werden. Für Anleger mit größerem Wunsch nach Auswahl, individueller Steuerung oder stärkerem Beratungsbedarf ist das Fidelity VorsorgeDepot Plus vorgesehen.
Ja, innerhalb der beiden vorgesehenen ETFs kann die Aufteilung angepasst werden. Entscheiden Sie sich für eine individuelle Aufteilung, bleibt Ihr Depot bei dieser Aufteilung bis Sie sich aktiv wieder für die Standardauswahl entscheiden. Die Umschichtung bezieht sich also rein auf die Gewichtung der beiden Bausteine, nicht auf eine freie Auswahl weiterer ETFs.
In der Ansparphase setzt das Fidelity VorsorgeDepot Standard konsequent auf Kapitalmarktchancen: Das Vorsorgekapital wird zu 100 % in den Fidelity All Country Equity Research Enhanced UCITS ETF investiert. Der Aktien-ETF ist global breit gestreut, orientiert sich eng an seiner Benchmark und nutzt zugleich das hauseigene Fidelity Research, um das Portfolio systematisch zu optimieren.
Erst vor dem geplanten Ruhestand wird der Aktienanteil Schritt für Schritt reduziert und das Kapital in den Fidelity Euro Ultra Short Duration Bond Strategie umgeschichtet. Der globale Anleihen-ETF investiert flexibel in Unternehmens- und Staatsanleihen, variabel verzinsliche Anleihen, Einlagenzertifikate, kurzfristige Schuldverschreibungen (Commercial Paper) und Termineinlagen.
Die beiden ETFs werden von Fidelity speziell für die Anforderungen des Fidelity VorsorgeDepots Standard in der Währung Euro aufgelegt.
Das Altersvorsorgedepot und die neue Fördersystematik sind bereits beschlossen und werden zum 01. Januar 2027 in Kraft treten. Ab diesem Zeitpunkt wird FondsSuperMarkt das Altersvorsorgedepot so günstig wie möglich anbieten. Melden Sie sich für unseren kostenfreien Informationsservice an und wir benachrichtigen Sie, sobald Sie ein Altersvorsorgedepot mit Sonderkonditionen eröffnen können!
Mit dem Altersvorsorgedepot können Sie staatlich gefördert in Fonds und ETFs investieren und so fürs Alter vorsorgen. Als „Riester 2.0” soll es die Riester-Rente ablösen. Beim Altersvorsorgedepot werden auf Garantien verzichtet, um chancen- und renditeorientierte Anlageformen wie Fonds und ETFs zu ermöglichen.
Unsere langjährige Partner DWS und FIL Fondsbank (FFB) sind erfahrene Anbieter von Fondsdepots und staatlich geförderten Altersvorsorgelösungen (Riester, Rürup). Derzeit konzipieren die Anbieter mehrere Depotvarianten für das Altersvorsorgedepot, die bei Eröffnung über FondsSuperMarkt mit Sonderkonditionen geführt werden können:
DWS
FFB
Mit dem Altersvorsorgedepot profitieren Anleger von einer attraktiven staatlichen Förderung. Die Höhe der Zulagen richtet sich nach der Höhe der Eigenbeiträge:
Ziel der Bundesregierung ist es, den langfristigen Vermögensaufbau für das Alter so zu fördern, dass die private Altersvorsorge wieder attraktiver wird und die Renten ausreichen.
Voraussetzung ist, dass ein Riester-Vertrag oder ein Altersvorsorgedepot besteht und im betreffenden Jahr mindestens der Sockelbeitrag von 120 € eingezahlt wird.
Die staatliche Förderung erhalten unmittelbar zulagenberechtigte Personen:
Nicht unmittelbar förderberechtigt sind:
Nicht unmittelbar Förderberechtigte können jedoch über ihren unmittelbar berechtigten Ehepartner eine verminderte Zulage als mittelbar Berechtigter erhalten.
Die jährliche Einzahlung in einen Altersvorsorgevertrag ist auf 6.840 Euro pro Jahr begrenzt.
Davon werden bis zu 1.800 Euro mit staatlichen Zulagen gefördert – auf diesen Betrag beziehen sich die Förderstufen von 50 Cent und 25 Cent pro eingezahltem Euro (Grundzulage).
Die Beträge werden in Fonds und ETFs investiert.
Welche Anlagestrategie Sie in Ihrem Altersvorsorgedepot genau verfolgen, hängt vom gewählten Anbieter und der Depotvariante ab. Entweder wählen Sie Ihre Fonds und ETFs selbst aus - z.B. im DWS VorsorgeDepot Select -, oder Sie entscheiden sich für eine Variante, bei der Ihr Anbieter das Kapital entsprechend Ihrer Risikobereitschaft anlegt und weiterbetreut - z.B. mit dem DWS VorsorgeDepot Comfort oder dem Standarddepot der DWS.
Der Vorteil gegenüber dem bisherigen Riester-Konzept besteht darin, dass das Kapital frei am Kapitalmarkt investiert werden kann, statt wie bisher überwiegend konservativ und renditeschwach zur Absicherung von Garantien angelegt werden zu müssen. Das eröffnet langfristig deutlich bessere Renditechancen.
Auch hierbei fördert der Staat vorsorgende Anleger besonders:
Ziel ist, dass das komplette eingezahlte Kapital (Einzahlungen + Zulagen) für Sie arbeiten kann, ohne durch Steuern gemindert zu werden. So kann sich der Zinseszinseffekt in Ihrem Depot maximal entfalten!
Grundsätzlich ist das Vermögen im Altersvorsorgedepot vererbbar. Es kann im Todesfall ohne Abzüge auf einen Vertrag des überlebenden Ehegatten übertragen werden. Bei Vererbung an andere Personen (z.B. Nachkommen) ist die steuerliche Förderung (Zulagen und Steuervorteile) zurückzuzahlen. Ist der Vertrag bereits in der Auszahlungsphase und wird als lebenslange Rente (Leibrente) ausgezahlt, lässt sich das Kapital nicht vererben und die Zahlungen enden mit dem Tod.
Sie treffen eine wichtige Entscheidung. Nehmen Sie sich ausreichend Zeit, um sich vorab zu informieren. Die folgenden Artikel helfen Ihnen bei der Wahl:
Bisher werden die heutigen Renten von den aktuellen Beitragszahlenden in Deutschland finanziert. Dies nennt man Umlageverfahren, weil das in die Rentenkasse eingezahlte Geld auf die aktuellen Rentenbeziehenden umgelegt wird. Dieser „Generationenvertrag“ stößt durch den demografischen Wandel jedoch an seine Grenzen.
Die Menschen in Deutschland werden im Schnitt immer älter. Die Folge: Auf immer mehr Rentner kommen immer weniger Beitragszahlende. Um zu verhindern, dass die Rentenbeiträge immer weiter erhöht oder das Rentenniveau abgesenkt werden muss, ist eine Rentenreform notwendig. Ein Vorschlag ist die „Frühstart-Rente”, die Kinder und Jugendliche frühzeitig an die private Altersvorsorge heranführen und den langfristigen Vermögensaufbau fördern soll. Auch Arbeitnehmer und Selbstständige sollen durch weitere Zulagen und Steuervorteile dazu motiviert werden, selbst vorzusorgen.
Wer selbst keinen unmittelbaren Anspruch auf die staatliche Zulage hat, kann über den Ehe- oder Lebenspartner mittelbar eine Zulage erhalten. Folgende Voraussetzungen müssen dafür erfüllt sein:
Die Höhe der Zulage des mittelbar Berechtigten orientiert sich an der Höhe der Einzahlungen des unmittelbar Berechtigten.
Beispiele:
| Einzahlung unmittelbar Berechtigter (pro Jahr) | Grundzulage unmittelbar Berechtigter | Grundzulage mittelbar berechtigter Ehepartner |
| 1.800 € | 540 € (volle Zulage) | 175 € (volle Zulage) |
| 1.000 € | 340 € | 175 € (volle Zulage) |
| 300 € | 150 € | 150 € |
| 100 € (Mindestbetrag nicht erreicht) | 0 € | 0 € |
Damit ein mittelbar berechtigter Partner eine Zulage erhalten kann, benötigen beide Ehepartner ein eigenes Altersvorsorgedepot und beide müssen mindestens 120 € in ihr eigenes Altersvorsorgedepot einzahlen. Die Höhe der Zulage des mittelbar Berechtigten orientiert sich an der Höhe der Einzahlungen des unmittelbar Berechtigten.
Beispiele:
| Einzahlung unmittelbar Berechtigter | Einzahlung mittelbar Berechtigter | Zulässiger Sonderausgabenabzug (zzgl. Zulagen 540 € + 175 €) |
| 1.000 € | 500 € | 1.500 € |
| 1.800 € | 120 € | 1.920 € |
| 1.800 € | 500 € | 1.920 € |
Voraussetzung: Gemeinsam steuerlich veranlagt (Ehegattensplitting)
Übrigens, erst die Günstigerprüfung entscheidet, ob daraus tatsächlich eine zusätzliche Steuerersparnis über die bereits gewährten Zulagen hinaus entsteht.

Rufen Sie uns gerne an!
 +49 (0)9371 94867 - 256
Montag - Donnerstag: 8 - 18 Uhr
Freitag: 8 - 17 Uhr
Wichtiger Hinweis: Die dargestellten Inhalte sind als vorläufige Produktkonzepte zu verstehen. Die finale Ausgestaltung hängt von regulatorischen Vorgaben, internen Entscheidungen der FFB, Fidelity und FondsSuperMarkt sowie dem weiteren Produktzertifizierungs- und Freigabeprozess ab. Stand: September 2026