DWS VorsorgeDepot (Standarddepot)

Standarddepot für die geförderte Altersvorsorge

Mit dem DWS VorsorgeDepot investieren Sie einfach und bequem in eine Auswahl an regulatorisch vorgegebenen Fonds und ETFs für Ihr gefördertes Altersvorsorgedepot!

  1. Kostenloses Depot
  2. 100 % Rabatt auf den Ausgabeaufschlag (nur über FondsSuperMarkt)
  3. Ab 0,42 % p. a. laufende Kosten
  4. Aktive oder passive Strategie wählbar
  5. Attraktive staatliche Zulagenförderung
  6. Berücksichtigung der persönlichen Risikoneigung
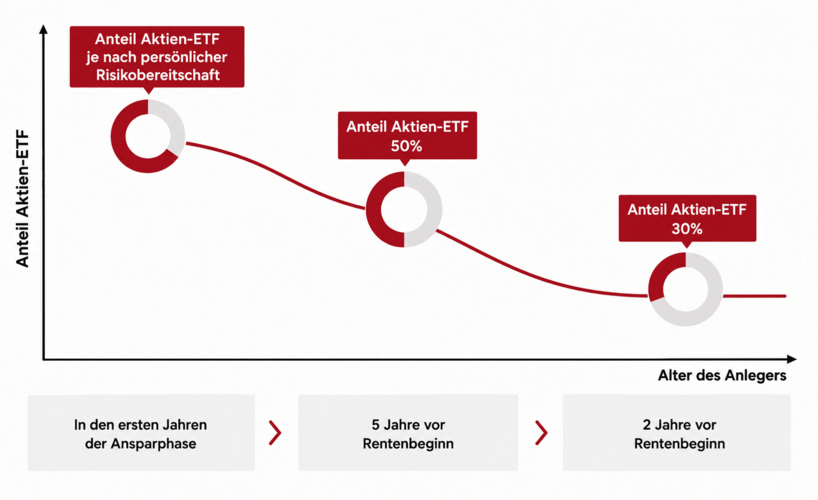
  7. Automatische Risikoreduzierung vor Renteneintritt
  8. Bequeme Online-Depoteröffnung
  9. Depotführung bei der renommierten deutschen Depotbank DWS

Passend zu Ihrer Risikobereitschaft

Mit dem DWS Standarddepot wählen Sie eine Anlagestrategie, die zu Ihrer persönlichen Risikoneigung passt. Jede Strategie besteht aus zwei Komponenten:

Je nach Ihrer Risikoneigung werden diese beiden Bausteine in Ihrem Standarddepot unterschiedlich stark gewichtet:

Sicherheitsorientiert

Mehr als die Hälfte Ihres Altersvorsorgekapitals wird in Rentenfonds oder Anleihen-ETFs investiert.
 

Was sind Anleihen?
Anleihen sind verzinste Wertpapiere, mit denen sich Staaten oder Unternehmen Geld leihen und dafür regelmäßig Zinsen zahlen. Sie sorgen für Stabilität im Depot, da ihre Wertentwicklung meist weniger schwankt. Dafür bieten sie aber auch weniger Renditechancen.

Renditeorientiert

Mehr als die Hälfte Ihres Altersvorsorgekapitals fließt in Aktienfonds oder Aktien-ETFs.
 

Was sind Aktien?
Aktien sind Anteile an einem Unternehmen. Zwar können die Kurse zwischenzeitlich auch schwanken, doch wer langfristig investiert, profitiert bei einer breiten Streuung dennoch von guten Renditechancen durch Kurssteigerungen und Gewinnausschüttungen (Dividenden).

So entsteht eine Anlagestrategie, die zu Ihren persönlichen Zielen und Ihrer Risikobereitschaft passt und für die Sie kein Finanzexperte sein müssen!

Standarddepot mit aktiven und passiven Konzepten

Wählen Sie zwischen drei Anlagekonzepten. Beide Varianten kommen mit weniger als 1 % laufenden Kosten aus.

DWS VorsorgeDepot ETF

  1. Passive Strategie
  2. 2 indexbasierte Aktien- & Anleihen-ETFs
  3. 0,42 % p. a. laufende Kosten

DWS VorsorgeDepot Active ETFs

  1. Aktive Strategie mit ETFs
  2. 2 Aktien- & Anleihen-ETFs
  3. 0,6 % p. a. laufende Kosten

DWS Vor­sor­ge­De­pot Fonds

  1. Aktive Strategie mit Fonds
  2. Aktienfonds & Rentenfonds
  3. 0,65 % p. a. laufende Kosten

Mit 100 % Rabatt auf den Ausgabeaufschlag
(nur über FondsSuperMarkt)

Automatische Risikoreduzierung vor Rentenbeginn

Vor Ihrem Rentenbeginn reduziert das Ablaufmanagement den Anteil am Aktienfonds oder Aktien-ETF zu zwei festgelegten Zeitpunkten. Das frei werdende Kapital wird jeweils in den defensiveren Anleihenbaustein umgeschichtet.

Vorteile mit dem Ablaufmanagement

  1. Weniger Schwankungen vor dem Renteneintritt
  2. Schutz des aufgebauten Vermögens
  3. Weiterhin Renditechancen in der Auszahlphase
  4. Einfache Umsetzung durch automatische Anpassung
  5. Aufteilung auf Wunsch individuell anpassbar

DWS VorsorgeDepot eröffnen

Ab 01.01.2027 können Sie über FondsSuperMarkt das Standarddepot der DWS mit Sonderkonditionen eröffnen. Melden Sie sich schon heute zum Info-Servcie an und lassen Sie sich rechtzeitig benachrichtigen!


Was ist das Altersvorsorgedepot?

  1. Staatlich gefördert in Fonds & ETFs investieren
  2. Attraktive staatliche Zulagen
  3. Zusätzliche steuerliche Förderung
  4. Kostenfreie & zulagenunschädliche Umwandlung von bestehenden Riester-Verträgen
  5. Dauerhafte Sonderkonditionen über FondsSuperMarkt (z.B. 100 % Rabatt auf den Ausgabeaufschlag)
     

Mehr erfahren

Staatliche Zulagen im DWS VorsorgeDepot

540 € Grundzulage 

50 % auf Einzahlungen von 120 € - 360 € pro Jahr
+
25 % auf Einzahlungen von 360,01 € - 1.800 € pro Jahr

300 € Kinderzulage

100 % auf Einzahlungen von 120 € - 300 € pro Jahr

200 € Berufseinsteiger-Bonus

Einmaliger Bonus für Sparer unter 25 Jahren

Steuervorteil

Einzahlungen bis 1.800 € zuzüglich der Zulagen können bei der Steuererklärung angesetzt werden.

Konditionen & Details

 DWS VorsorgeDepot
ETF
DWS VorsorgeDepot Active ETFDWS VorsorgeDepot Fonds
Rabatt auf Ausgabeaufschlag
(über FondsSuperMarkt)

100 %

100 %

100 %

Depotgebühr pro Jahr

0 €

0 €

0 €

Transaktionskosten

möglich

möglich

möglich

Gesamtkosten pro Jahr

0,42 %

0,60 %

0,65 %

Einzahlung
• Einmalanlage
• Sparplan
• Zulagen
• Riester-Übertrag


✔
✔
✔
✔


✔
✔
✔
✔


✔
✔
✔
✔

Anlageinstrumente• passiver Aktien-ETF von Xtrackers
• passiver Anleihen-ETF von Xtrackers
• aktiver Aktien-ETF von Xtrackers
• aktiver Anleihen-ETF
• Aktienfonds von DWS (Industrieländer)
• Rentenfonds von DWS (kurzlaufende EUR-Anleihen)
Anlagestrategie während Ansparphase

von DWS vorgegebene oder individuelle Gewichtung

Ablaufmanagement
• Beginn der Umschichtungen
• Max. Aktienquote bei Auszahlungsbeginn
• Gewichtung individuell anpassbar


5 Jahre vor Auszahlphase

30 %

✔
 

Auszahlphase

monatlicher Auszahlplan, befristet bis zum Alter von mind. 85 Jahren

Einmalige Auszahlung (förderunschädlich)• 30 % zu Beginn der Auszahlungsphase
• ungefördertes Kapital (Einzahlungen von mehr als 1.800 € pro Jahr)
• für selbstgenutztes Wohneigentum (Eigenheimrente)
Regulatorisches Standarddepot

✔

✔

✔

Wechselmöglichkeit

n. v.

n. v.

n. v.

FAQ zum DWS VorsorgeDepot

Bislang sind nur die aktiven ETFs des DWS VorsorgeDepot Aktive ETFs bekannt:

Das Altersvorsorgedepot und die neue Fördersystematik sind bereits beschlossen und werden zum 01. Januar 2027 in Kraft treten. Ab diesem Zeitpunkt wird FondsSuperMarkt das Altersvorsorgedepot so günstig wie möglich anbieten. Melden Sie sich für unseren kostenfreien Informationsservice an und wir benachrichtigen Sie, sobald Sie ein Altersvorsorgedepot mit Sonderkonditionen eröffnen können!

Jetzt anmelden

Mit dem Altersvorsorgedepot können Sie staatlich gefördert in Fonds und ETFs investieren und so fürs Alter vorsorgen. Als „Riester 2.0” soll es die Riester-Rente ablösen. Beim Altersvorsorgedepot werden auf Garantien verzichtet, um chancen- und renditeorientierte Anlageformen wie Fonds und ETFs zu ermöglichen.

Während einige Merkmale gesetzlich vorgegeben sind, unterscheiden sich die Depotvarianten je nach Anbieter hinsichtlich ihrer Leistungen, Anlagemöglichkeiten und Kosten. Wir stellen alle wichtigen Kosten, Merkmale und Sonderkonditionen, die Sie über FondsSuperMarkt erhalten, übersichtlich gegenüber.

Konditionen

Das Standarddepot ist eine gesetzlich definierte Variante des Altersvorsorgedepots. Ziel ist eine besonders einfache und kostengünstige private Altersvorsorge. Gesetzlich vorgeschrieben sind unter anderem maximal 1 % laufende Kosten, zwei festgelegte Fonds oder ETFs mit unterschiedlichem Risikoprofil sowie ein Ablaufmanagement, das das Risiko vor Rentenbeginn schrittweise reduziert. Die restliche Ausgestaltung unterscheidet sich je nach Anbieter. Über FondsSuperMarkt profitieren Sie von Sonderkonditionen im Standarddepot.

Standarddepots

Unsere langjährige Partner DWS, FIL Fondsbank (FFB) und FNZ Bank sind erfahrene Anbieter von Fondsdepots und staatlich geförderten Altersvorsorgelösungen (Riester, Rürup). Derzeit konzipieren die Anbieter mehrere Depotvarianten für das Altersvorsorgedepot, die bei Eröffnung über FondsSuperMarkt mit Sonderkonditionen geführt werden können:

FNZ Bank

  1. FNZ Standard-Depot classic
    Standarddepot mit zwei vorgegebenen ETFs
  2. FNZ Altersvorsorgedepot prime
    Altersvorsorgedepot mit freier Auswahl aus Fonds & ETFs für Selbstentscheider

FFB

  1. Fidelity VorsorgeDepot Standard
    Standarddepot mit zwei vorgegebenen ETFs
  2. Fidelity VorsorgeDepot Plus
    Altersvorsorgedepot mit professionellenm Portfoliomanagement

DWS

  1. DWS VorsorgeDepot
    Standarddepot mit zwei vorgegebenen Fonds & ETFs
  2. DWS VorsorgeDepot Select
    Altersvorsorgedepot mit freier Auswahl aus Fonds & ETFs für Selbstentscheider
  3. DWS VorsorgeDepot Comfort
    Komplettlösung mit Risikosteuerung in allen Lebensphasen

Die jährliche Einzahlung in einen Altersvorsorgevertrag ist auf 6.840 Euro pro Jahr begrenzt.

Davon werden bis zu 1.800 Euro mit staatlichen Zulagen gefördert – auf diesen Betrag beziehen sich die Förderstufen von 50 Cent und 25 Cent pro eingezahltem Euro (Grundzulage).

Die Beträge werden in Fonds und ETFs investiert.

Welche Anlagestrategie Sie in Ihrem Altersvorsorgedepot genau verfolgen, hängt vom gewählten Anbieter und der Depotvariante ab. Entweder wählen Sie Ihre Fonds und ETFs selbst aus - z.B. im DWS VorsorgeDepot Select -, oder Sie entscheiden sich für eine Variante, bei der Ihr Anbieter das Kapital entsprechend Ihrer Risikobereitschaft anlegt und weiterbetreut - z.B. mit dem DWS VorsorgeDepot Comfort oder dem Standarddepot der DWS.

Der Vorteil gegenüber dem bisherigen Riester-Konzept besteht darin, dass das Kapital frei am Kapitalmarkt investiert werden kann, statt wie bisher überwiegend konservativ und renditeschwach zur Absicherung von Garantien angelegt werden zu müssen. Das eröffnet langfristig deutlich bessere Renditechancen.

Risiken im Altersvorsorgedepot können auch ohne eine Beitragsgarantie gesteuert werden. Viele Anbieter bieten Altersvorsorgedepots mit professioneller und aktiver Risikosteuerung, um Schwankungen zu reduzieren und gleichzeitig Renditechancen zu erhalten. Dazu zählen unter anderem:

  1. Auswahl von breit diversifizierten Fonds
  2. Berücksichtigung der persönlichen Risikobereitschaft des Anlegers
  3. Schrittweise Verringerung des Anteils an Aktienfonds und Umschichtung in sicherere Anlagen mit zunehmendem Alter (Ablaufmanagement / Lebenszyklusmodell)
  4. Regelbasierte Umschichtungen für ein ausgewogenes Verhältnis (Rebalancing)

Vor allem die Aufteilung im Altersvorsorgedepot kann dabei eine wichtige Rolle spielen: Je höher der Anteil an Aktienfonds oder Aktien-ETFs, desto größer sind die möglichen zwischenzeitlichen Schwankungen, aber auch die Renditechancen. Wer vermehrt auf den risikoarmen Teil, beispielsweise Rentenfonds, setzt, muss geringere Schwankungen hinnehmen, hat jedoch auch geringere Renditechancen. 

Grundsätzlich gilt: Je länger die Anlagedauer bis zur Rente, desto mehr Risiko kann eingegangen werden.

Auch hierbei fördert der Staat vorsorgende Anleger besonders:

  • Keine Vorabpauschale (jährliche pauschale Steuerlast)
  • Keine Abgeltungssteuer bei Umschichtungen

Ziel ist, dass das komplette eingezahlte Kapital (Einzahlungen + Zulagen) für Sie arbeiten kann, ohne durch Steuern gemindert zu werden. So kann sich der Zinseszinseffekt in Ihrem Depot maximal entfalten!

Grundsätzlich ist das Vermögen im Altersvorsorgedepot vererbbar. Es kann im Todesfall ohne Abzüge auf einen Vertrag des überlebenden Ehegatten übertragen werden. Bei Vererbung an andere Personen (z.B. Nachkommen) ist die steuerliche Förderung (Zulagen und Steuervorteile) zurückzuzahlen. 

Ausnahme: Der Altersvorsorgevertrag befindet sich in der Auszahlphase als lebenslange Rente (Leibrente). Das Kapital lässt sich nicht vererben und die Zahlungen enden mit dem Tod, sofern nichts anderes vereinbart wurde. 

Sie treffen eine wichtige Entscheidung. Nehmen Sie sich ausreichend Zeit, um sich vorab zu informieren. Die folgenden Artikel helfen Ihnen bei der Wahl:

Bisher werden die heutigen Renten von den aktuellen Beitragszahlenden in Deutschland finanziert. Dies nennt man Umlageverfahren, weil das in die Rentenkasse eingezahlte Geld auf die aktuellen Rentenbeziehenden umgelegt wird. Dieser „Generationenvertrag“ stößt durch den demografischen Wandel jedoch an seine Grenzen.

Die Menschen in Deutschland werden im Schnitt immer älter. Die Folge: Auf immer mehr Rentner kommen immer weniger Beitragszahlende. Um zu verhindern, dass die Rentenbeiträge immer weiter erhöht oder das Rentenniveau abgesenkt werden muss, ist eine Rentenreform notwendig. Ein Vorschlag ist die „Frühstart-Rente”, die Kinder und Jugendliche frühzeitig an die private Altersvorsorge heranführen und den langfristigen Vermögensaufbau fördern soll. Auch Arbeitnehmer und Selbstständige sollen durch weitere Zulagen und Steuervorteile dazu motiviert werden, selbst vorzusorgen.

Gründe für die private Altersvorsorge


Neuigkeiten zur Altersvorsorge

NEU: Die Riester-Rechner von FondsSuperMarkt

Die staatlich geförderte Riester-Rente steht seit einigen Jahren in der Kritik: zu teuer, wenig transparent und oft nicht rentabel. Genau hier setzt…

Bisherige Riester-Förderung und neue Förderung im Vergleich

Durch die Altersvorsorge-Reform wird die komplizierte Riester-Förderung ab 2027 durch eine neue Förderung mit höheren Zulagen ersetzt. Für die meisten…

Riester-Vertrag wechseln oder behalten: 3 Möglichkeiten im Überblick

Vor allem seit der Nullzinsphase wird die Riester-Rente stark kritisiert:

  • Eingeschränkte Flexibilität
  • Komplizierte Förderlogik
  • Oft fehlende…

Ihre Vorteile bei FondsSuperMarkt

  1. Dauerhaft 100% Rabatt auf den Ausgabeaufschlag
  2. Kostenloses Depot bereits ab 0 € Depotvolumen
  3. Kostenloses Depot für Kinder ab 0 € Depotvolumen
  4. Sichere Verwahrung bei einer deutschen Depotbank
  5. Kostenloser Vermittlerwechsel bzw. Depotübertrag zu FondsSuperMarkt
  6. Keine zusätzlichen Kosten. Wir berechnen keine Service- oder Vermittlungsgebühren

Haben Sie Fragen?

Rufen Sie uns gerne an!

Telefon FondsSuperMarkt +49  (0)9371  94867 - 256
Montag - Donnerstag: 8 - 18 Uhr
Freitag: 8 - 17 Uhr
 

Kontaktformular

Wichtiger Hinweis: Die dargestellten Inhalte sind als vorläufige Produktkonzepte zu verstehen. Die finale Ausgestaltung hängt von regulatorischen Vorgaben, internen Entscheidungen der DWS und FondsSuperMarkt sowie dem weiteren Produktzertifizierungs- und Freigabeprozess ab. Stand: Oktober 2026